|
صادرکنندگان باید ارز حاصل از فروش کالای خود را به چرخه اقتصادی کشور بازگردانند. این اصل نه محل اختلاف است و نه میتوان ضرورت آن را در شرایط محدودیت منابع ارزی نادیده گرفت. مسأله از جایی آغاز میشود که اجرای این تکلیف قانونی با واقعیت تجارت فاصله میگیرد، یعنی مسیر متعارف انتقال پول در دسترس نیست، مقررات در طول زمان تغییر میکند، ارزش تعیینشده برای کالا در گمرک با قیمت واقعی فروش همخوانی ندارد و پروندههای مربوط به سالهای گذشته، سالها بعد به مرحله رسیدگی میرسند.
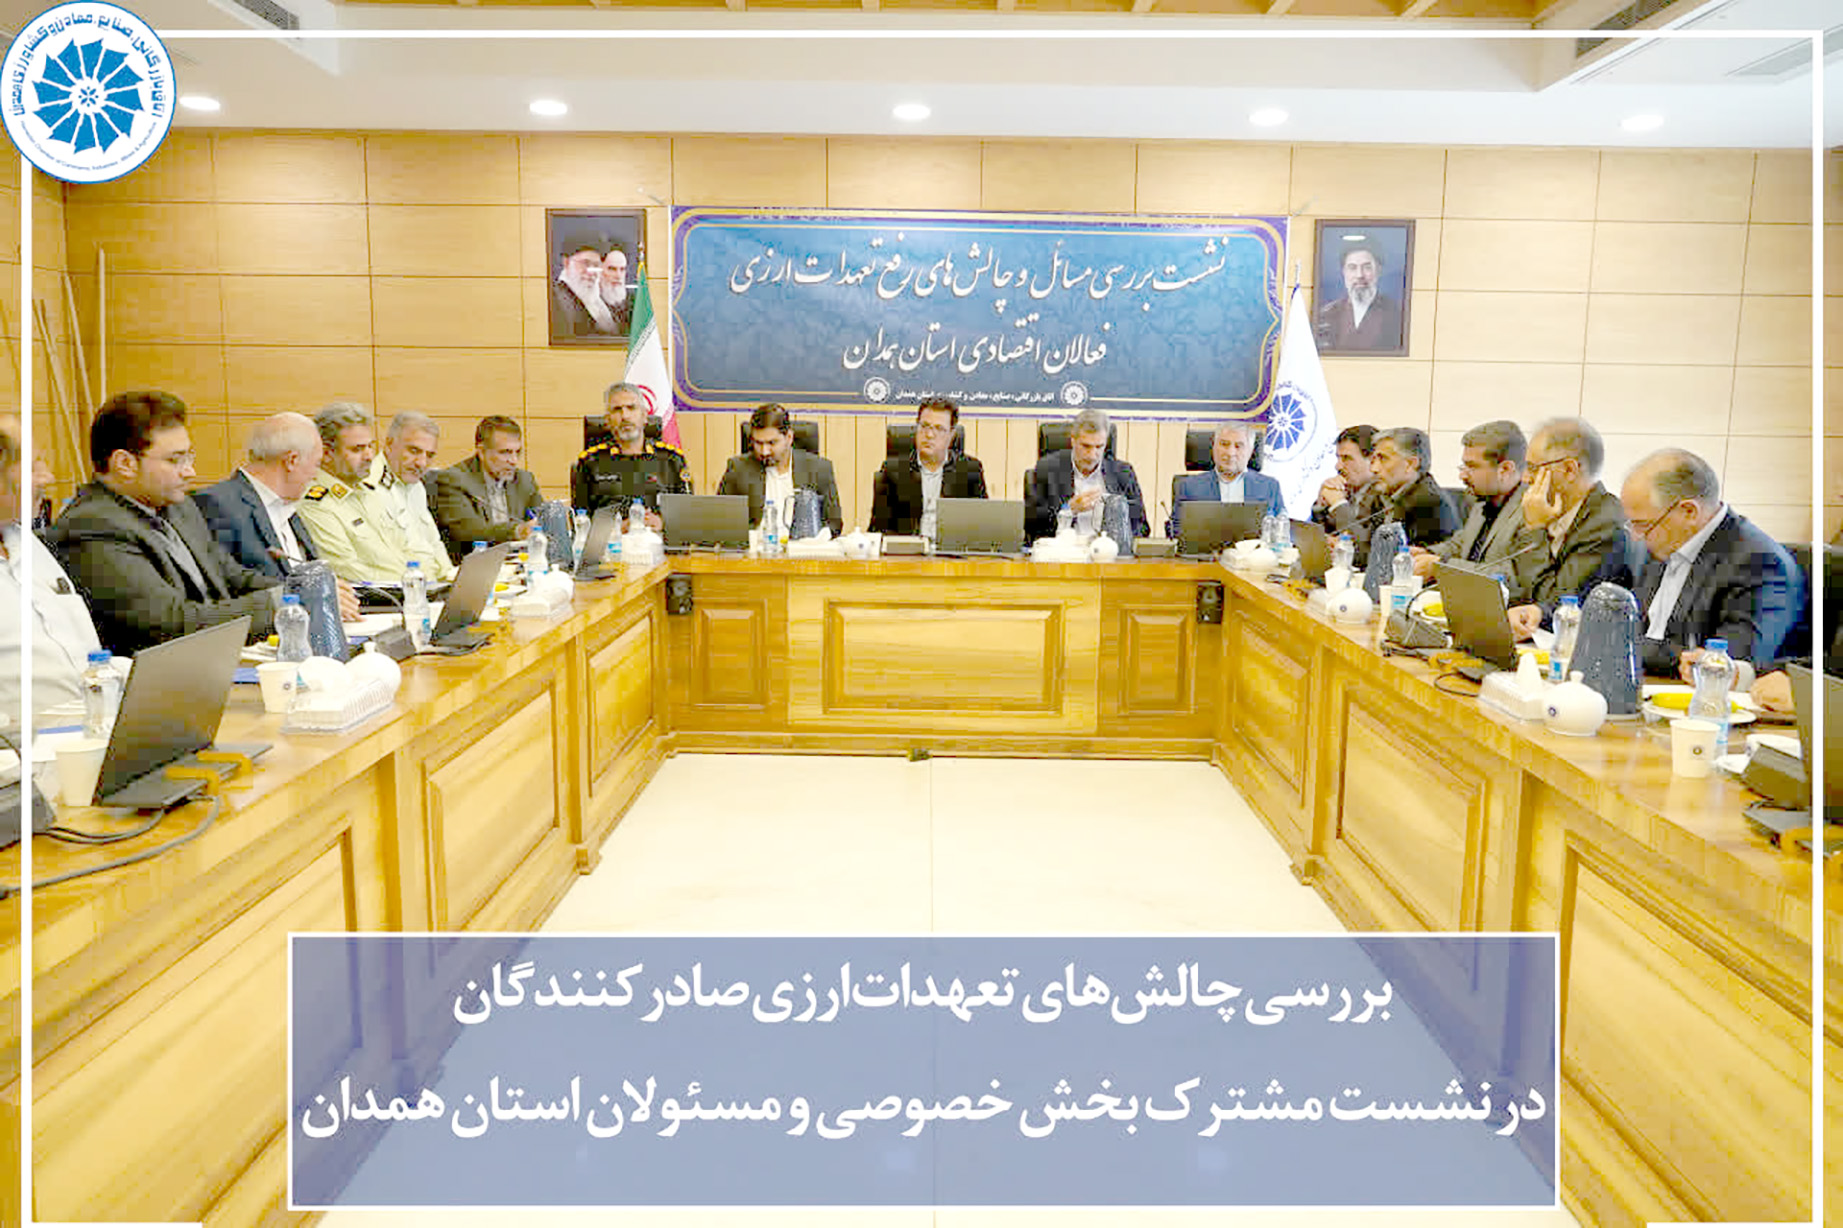
آنچه در نشست مشترک صادرکنندگان و مسئولان دستگاههای مرتبط در اتاق بازرگانی همدان مطرح شد، فراتر از اعتراض چند فعال اقتصادی به پروندههای شخصی است. مجموعه مسائل طرحشده، پرسشی جدی را پیش روی سیاستگذار قرار میدهد که آیا سازوکار تعهدات ارزی توانسته میان ضرورت بازگشت ارز، امکان واقعی اجرای این تکلیف و تفاوت شرایط صادرکنندگان توازن برقرار کند؟
این پرسش از آن جهت اهمیت دارد که تعهد ارزی صرفا یک عدد در پرونده بازرگانی نیست، بلکه نتیجه محاسبهای است که باید بر مبنای ارزش صادرات، مقررات حاکم، مهلت قانونی و میزان ایفای تعهد شکل بگیرد. هر اختلال در این زنجیره میتواند اختلافی میان دولت و صادرکننده ایجاد کند؛ که اگر بهموقع و کارشناسی حل نشود، از یک مسأله اجرایی به پروندهای حقوقی و قضایی تبدیل خواهد شد.
مهمترین مسألهای که در اظهارات فعالان اقتصادی همدان دیده میشود، فاصله میان الزام قانونی بازگشت ارز و محدودیتهای عملی انجام آن است. صادرکنندهای که کالای خود را در بازار خارجی فروخته، الزاما به این معنا نیست که میتواند ارز حاصل از معامله را بهآسانی و از مسیرهای متعارف بانکی به کشور منتقل کند. تحریمها و محدودیتهای نقلوانتقال پول، مسیرهای دریافت و تسویه وجوه را پیچیده کردهاند، اما مسئولیت بازگشت ارز همچنان بر دوش صادرکننده قرار دارد.
در چنین شرایطی، پرسش اصلی صرفا این نیست که چرا ارز بازنگشته است. باید روشن شود چه مسیر قانونی و عملی برای بازگشت آن در اختیار صادرکننده بوده و آیا این مسیر با شرایط واقعی معامله تناسب داشته است.
این همان نقطهای است که سیاستگذاری ارزی باید از تعیین تکلیف کلی فاصله بگیرد و به طراحی سازوکار اجرایی برسد. اگر بازگشت ارز یک الزام عمومی است، مسیر انجام آن نیز باید روشن، قابل دسترس و قابل ارزیابی باشد. معرفی سازوکارهای مورد تأیید برای تسویه معاملات خارجی، تعیین تکلیف روشهای مجاز انتقال ارز و شفافسازی مسئولیت صادرکننده در هر مسیر میتواند از شکلگیری اختلافات بعدی جلوگیری کند.
البته دشواری انتقال ارز بهتنهایی به معنای رفع مسئولیت قانونی صادرکننده نیست، همانطور که صرف بازنگشتن ارز نیز بدون بررسی مستندات، شرایط معامله و میزان اقدام انجامشده، برای یکسان دانستن همه پروندهها کفایت نمیکند. سیاست مؤثر باید هم راه اجرای تعهد را فراهم کند و هم امکان شناسایی موارد واقعی تخلف را از بین نبرد.
دومین محور مهم، اختلاف درباره نحوه رسیدگی به تعهدات مربوط به سالهای ۱۳۹۷ و ۱۳۹۸ است. فعالان اقتصادی حاضر در نشست معتقدند مقررات و امکانات اجرایی آن دوره با شرایط سالهای بعد یکسان نبوده و نمیتوان بدون بررسی قوانین حاکم در زمان صادرات، درباره میزان تعهد یا نبود ایفای آن تصمیم گرفت.
این مطالبه، پیش از هر چیز، به ضرورت تعیین دقیق مبنای حقوقی پروندهها بازمیگردد. در رسیدگی به تعهدات سنوات گذشته باید مشخص باشد تکلیف قانونی در زمان انجام صادرات چه بوده، چه زیرساختی برای اجرای آن وجود داشته و مصوبات بعدی از چه زمانی قابلیت اجرا پیدا کردهاند. پاسخ به این پرسشها نیازمند بررسی حقوقی هر پرونده است، نه تعمیم یک حکم واحد به همه صادرکنندگان.
تعدد بخشنامهها و تغییر رویهها نیز مسأله را پیچیدهتر میکند. فعال اقتصادی برای برنامهریزی به مقررات روشن و قابل پیشبینی نیاز دارد. اگر تکالیف بهدرستی ابلاغ نشوند یا دستورالعملهای متعدد، برداشتهای متفاوتی از یک تعهد ایجاد کنند، هزینه فعالیت اقتصادی افزایش مییابد و احتمال اختلاف میان بنگاه و دستگاه اجرایی بیشتر میشود.
با این حال، درباره هر پرونده باید میان تغییر مقررات، ابهام در اجرای آن و تخلف احتمالی تفکیک قائل شد. اصلاح یا رفع ابهام از مقررات، جایگزین رسیدگی مستند نیست، همانطور که رسیدگی قانونی نیز نباید بدون توجه به زمان وقوع معامله و قواعد حاکم بر آن انجام شود.
اختلاف از ارزشگذاری کالا آغاز میشود
موضوع دیگری که در نشست همدان مطرح شد، فاصله میان ارزش واقعی فروش کالا و ارزش ثبتشده در گمرک بود که میتواند بهطور مستقیم بر محاسبه تعهد ارزی اثر بگذارد.
برای مثال، اگر ارزش واقعی معامله یک دلار باشد، اما ارزش گمرکی کالا یکونیم دلار ثبت شود، تعهد محاسبهشده بر اساس ارزش دوم با مبلغ واقعی فروش انطباق نخواهد داشت. این مثال، مسألهای مهم در رسیدگی به پروندهها را نشان میدهد که آیا ارزش ثبتشده در گمرک در همه موارد با قیمت واقعی معامله منطبق است و آیا اسناد فروش به اندازه کافی در تعیین میزان تعهد مورد توجه قرار میگیرند؟
فعالان اقتصادی در این نشست با اشاره به نمونههایی از صادرات محصولات کشاورزی در سالهای گذشته، خواستار بررسی اسناد فروش، فاکتورها و شرایط بازار شدند. اهمیت این موضوع برای محصولاتی که قیمت آنها با تغییرات بازار و شرایط عرضه و تقاضا نوسان میکند، بیشتر است.
در چنین پروندههایی، اتکا به یک رقم بدون بررسی منشأ و مبنای آن میتواند به محاسبه نادرست تعهد منجر شود. در مقابل، پذیرش قیمت اظهارشده از سوی صادرکننده نیز بدون بررسی اسناد و مدارک، راهکار قابل اتکایی نیست. آنچه ضرورت دارد، تطبیق مستندات معامله با مبانی ارزشگذاری و توضیح روشن دلایل اختلاف میان این دو است.
همچنین موضوع مالیات پرداختشده بابت برخی معاملات که فعالان اقتصادی آنها را صادراتی میدانند، نیازمند بررسی جداگانه است. اگر ماهیت معامله در رسیدگیهای بعدی متفاوت تشخیص داده شود، باید وضعیت مالیاتهای قبلی و مبنای قانونی دریافت آنها مشخص شود. این مسأله با استعلام و بررسی اسناد مالی قابل پیگیری است و نباید در میان سایر اختلافات پرونده نادیده بماند.
همه صادرکنندگان در یک جایگاه نیستند
یکی از نکات مهم مطرحشده در نشست، ضرورت تفکیک شرایط تولیدکنندگان از تجار و توجه به میزان ایفای تعهدات ارزی هر فرد بود. این موضوع از دو جهت اهمیت دارد: نخست آنکه همه فعالان اقتصادی ساختار و نقش یکسانی در اقتصاد ندارند، دوم آنکه میزان اقدام هر صادرکننده برای اجرای تعهداتش میتواند متفاوت باشد.
تولیدکنندهای که در کنار صادرات، کارخانه، نیروی کار و هزینههای مستمر تولید دارد، از نظر آثار اقتصادی تصمیمات بازرگانی با تاجری که صرفا در حوزه خریدوفروش فعالیت میکند، شرایط متفاوتی دارد. این تفاوت به معنای معافیت هیچیک از مسئولیتهای قانونی نیست، اما میتواند در شناخت آثار تصمیمات و انتخاب راهکار مناسب اهمیت داشته باشد.
همین منطق درباره میزان ایفای تعهدات نیز صادق است. در نشست همدان، بازپرس ویژه با اشاره به تفاوت وضعیت صادرکنندهای که ۷۲درصد تعهد ارزی خود را انجام داده با فردی که هیچ اقدامی نکرده است، بر ضرورت بررسی میزان ایفای تعهدات تأکید کرد.
این رویکرد، نقطه اتصال مطالبه بخش خصوصی با مسئولیت دستگاه قضایی است. رسیدگی عادلانه زمانی معنا پیدا میکند که پروندهها نه بر اساس برچسب کلی صادرکننده، بلکه با توجه به مستندات، میزان تعهد، اقدامات انجامشده و موانع قابل اثبات بررسی شوند. در چنین چارچوبی، هم امکان برخورد با تخلف واقعی باقی میماند و هم راه تعیین تکلیف پروندههایی که با ابهام اجرایی یا اختلاف محاسباتی مواجهاند، باز میشود.
اظهارات مسئولان حاضر در نشست نشان داد که اصل تعامل میان دستگاههای اجرایی، قضایی، بانکی و بخش خصوصی مورد تأکید است. دبیر کمیسیون مبارزه با قاچاق کالا و ارز استان بر تداوم ارتباط و پیگیری موضوعات پس از جلسات تأکید کرد و بازپرس ویژه نیز اصلاح مقررات دارای نقص و استفاده از ظرفیتهای قانونی را از راههای کاهش پروندههای قضایی دانست.
با این حال، ارزش چنین نشستهایی نه در تعداد اظهارات و نه در اعلام آمادگی برای همکاری، بلکه در نتیجهای سنجیده میشود که برای پروندههای مشخص به همراه میآورند. اگر پس از طرح اختلافها، مرجع مسئول، مسیر رسیدگی و نحوه پیگیری هر مسأله روشن نشود، نشستهای مشترک ممکن است در حد ثبت دوباره مشکلات باقی بمانند.
برای عبور از این وضعیت، چند اقدام اهمیت دارد: تفکیک پروندههای مربوط به دورههای مختلف صادراتی، بررسی مستندات ارزشگذاری و قیمت واقعی معاملات، مشخص کردن مسیرهای مجاز بازگشت ارز، تعیین تکلیف اختلافات مالیاتی مرتبط و دستهبندی پروندهها بر اساس میزان ایفای تعهدات. بخشی از این موارد در سطح استان قابل بررسی و هماهنگی است، بخش دیگر، به تصمیم بانک مرکزی و سایر مراجع ملی نیاز دارد.
اتاق بازرگانی نیز میتواند با جمعآوری پروندههای مشابه، مستندسازی مشکلات و ارائه پیشنهادهای مشخص به مراجع تصمیمگیر، پیگیری مطالبات را از سطح اعتراضهای پراکنده به مطالبهای کارشناسی و قابل ارزیابی تبدیل کند.
|