| چهارشنبه - 22 مهر 1405 - شماره 5535 |
|
|
|
|
|
|
|
|
|
|
|
|
کد مطلب: 150050 |
تاریخ انتشار: 1405-07-21 - 12:27 |
تعداد بازدید: 0 |
|
|
|
|
 پای درد دل سفرههای کوچک مردم
زدن از خرج زندگی برای پرداخت اقساط
نویسنده : غزل اسلامی
اقتصادی
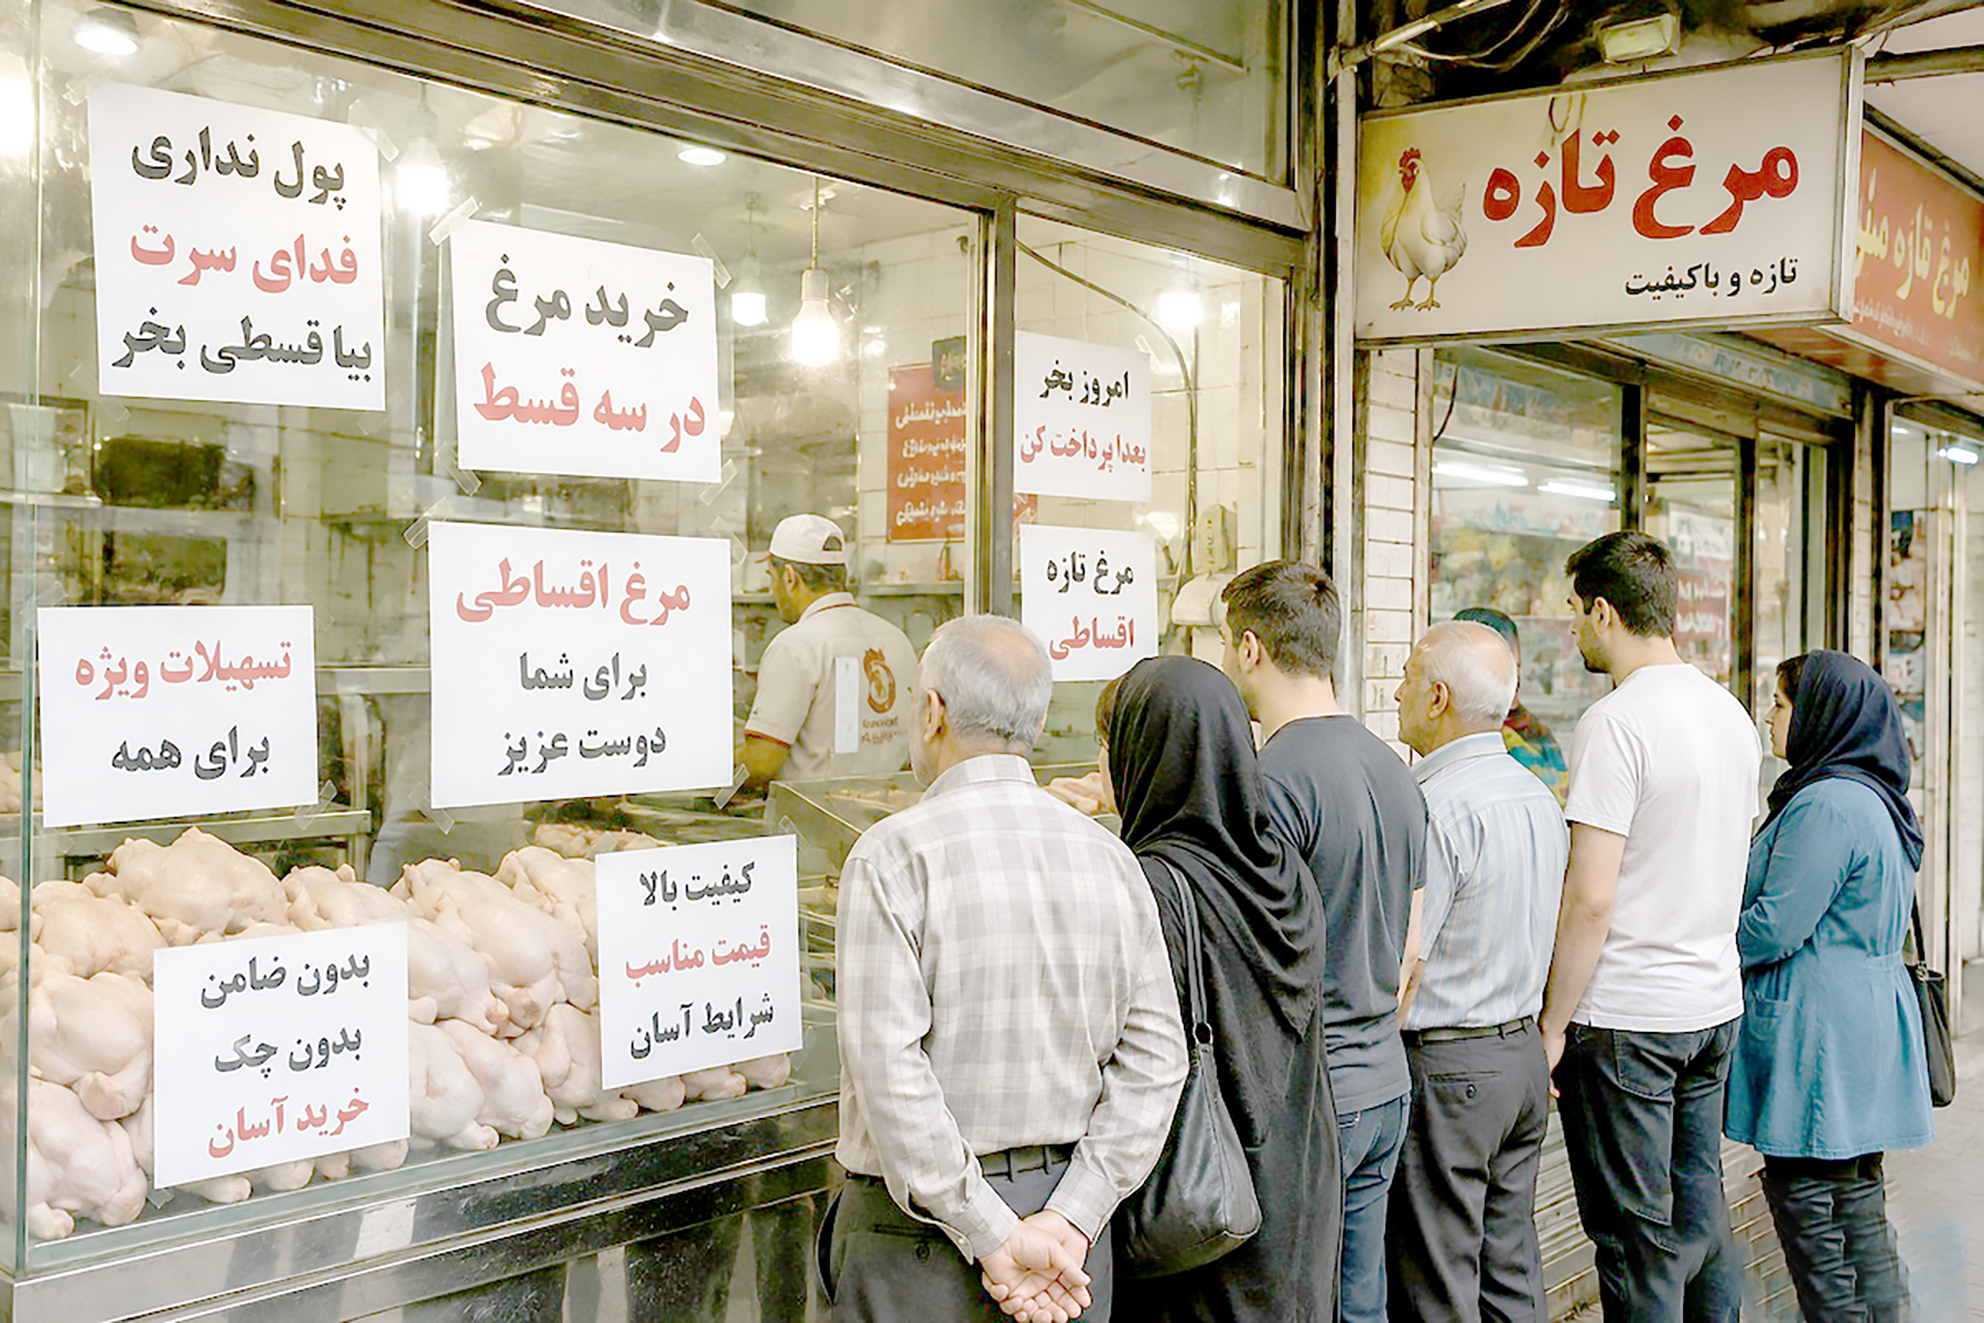
۲۱ میلیون تومان از درآمد ماهانه یک خانوار، پیش از آنکه صرف خرید مواد غذایی، هزینههای خانه و سایر نیازهای روزمره شود، به پرداخت اقساط وام و لوازم خانگی اختصاص پیدا میکند. صاحب این حسابوکتاب میگوید: «خرید این وسایل و دریافت وام برایش اجتنابناپذیر بوده، اما نتیجه آن، محدودیت جدی در تأمین مخارج اساسی و تنشهای روانی خانواده است. او حالا باید هزینههای زندگی را با درآمدی مدیریت کند که بخشی از آن پیشاپیش خرج شده است.»
در سوی دیگر، فردی از پرداخت ماهانه ۳۷ میلیون تومان بابت تعهدات خریدهای قسطی و وامهایش میگوید. پاسخدهنده دیگری نیز با اشاره به پرداخت ۱۲ میلیون تومان قسط در ماه، تأکید میکند که «دیگر ظرفیت پذیرش تعهد تازهای ندارد و تا زمانی که درآمد جدیدی به دستش نرسد، خرید قسطی دیگری انجام نخواهد داد.»
اینها، صورت واقعیِ گسترش خرید اعتباری را نشان میدهند. این شیوه خرید امکان تهیه کالا و خدمات را پیش از فراهم شدن کل پول خرید به مردم میدهد، اما در مقابل، بخشی از درآمد ماههای آینده آنها را از پیش به خود اختصاص میدهد.
بازار خرید قسطی دیگر فقط به لوازم خانگی، مبلمان و کالاهای گرانقیمت محدود نیست. حالا یک وسیله یک میلیونتومانی آشپزخانه، لوازم آرایش، اشتراک تماشای فیلم و بسیاری از خریدهای روزمره نیز میتوانند با پرداخت مرحلهای تهیه شوند. خریدی که پیشتر به موجودی حساب و پول نقد وابسته بود، حالا ممکن است با چند لمس روی تلفن همراه انجام شود، اما تعهد پرداخت آن تا ماههای بعد باقی میماند.
وقتی قسطهای کوچک زندگی را کوچک میکنند
اما در بین پاسخهای مردمی، یک نکته بیش از بقیه به چشم میآید و آن این است که پیامد اقساط فقط در حساب بانکی و مانده درآمد ماهانه خلاصه نمیشود، بلکه این تعهدها بهتدریج وارد جزئیات زندگی میشوند و انتخابهای روزمره را تغییر میدهند.
خانم جوانی میگوید: «برای اینکه بتواند اقساطش را پرداخت کند، دیگر مانند گذشته آرامش ندارد و حتی نمیتواند لباس، خوراکی و غذا بخرد». فرد دیگری هم از محدودیت جدی در هزینه غذای بیرون میگوید و توضیح میدهد که «به دلیلی تعدد اقساط و تعهدات مالی که برای خود ایجاد کرده دیگر نمیتواند مانند سابق به رستوران رفته و حتی مجبور است برای خرید هدیه مهمانیها کمتر هزینه کند، رفتوآمدهایش را کاهش داده و حتی مهمانی کمتری نیز برگزار میکند.»
برای یکی دیگر از خریداران، فشار اقساط به جایی رسیده که پرداخت شهریه باشگاه و کلاس با مشکل جدی مواجه شده و ناچار به لغو آنها شده است. خانم جوانی میگوید: خریدهای متعدد اقساطی سبب شده دیگر مانند سابق توان پرداخت شهریه کلاس و باشگاه را نداشته باشد و گاهی مجبور به حذف آنها میشود.
در واقع، بخشی از هزینهای که امروز برای خرید کالا یا تأمین نیاز دیگری پرداخت شده، فردا از محل حذف فعالیتها و هزینههایی جبران میشود که پیشتر در زندگی خانوار جا داشتهاند.
مردی مسن، تجربه خود را اینگونه توصیف میکند: «خرید اقساطی نهتنها شرایط زندگیاش را بهتر نکرده، بلکه نگرانیهای مربوط به تأمین مالی را افزایش داده است.»
او میگوید: «تعدد وامها و خریدهای قسطی استرسش را بیشتر کرده و برای پرداخت بهموقع بدهیها ناچار شده بیشتر کار کند و از تفریحاتش بزند، درحالیکه پیش از این تعهدات، آرامش بیشتری داشته است.»
این تجربهها نشان میدهد هزینه خرید اعتباری را نمیتوان فقط با مبلغ هر قسط سنجید. گاهی قسط ماهانه از نظر عددی قابل پرداخت است، اما مجموع تعهدها آنقدر از بودجه خانواده سهم میگیرد که برای سایر هزینهها فضای چندانی باقی نمیماند. در چنین شرایطی، خانوار ممکن است اقساطش را منظم بپردازد، اما همزمان کیفیت زندگیاش کاهش پیدا کند.
البته همه خریدهای قسطی از یک جنس نیستند و نمیتوان درباره انگیزه خریداران حکم یکسانی صادر کرد.
خانم جوانی که هفته گذشته وسیلهای 4میلیونتومانی برای آشپزخانه را در 4قسط از اسنپپی خریده است میگوید: «این وسیله را در هرصورت نیاز داشتم و هرطور شده میخریدم اما خرید قسطی و سایتی کار من را راحتتر کرد.» فرد دیگری که ماه گذشته اشتراک فیلیمو را بهصورت قسطی تهیه کرده میگوید: «من که این اشتراک را میخریدم اما وقتی شرایط قسطی با همان قیمت وجود داشت استفاده کردم و راضی هستم.» خانم دیگری نیز 2هفته پیش لوازم آرایش را از یک سایت خریداری کرده است، میگوید: « آن کالاها چندان ضروری نبوده و اگر امکان خرید قسطی وجود نداشت، فعلا از خریدش صرفنظر میکرد. اما پرداخت مرحلهای، همراه با این مزیت که دیگر لازم نبود برای خرید به بازار برود، او را به انجام خرید ترغیب کرده است.
این تفاوتها نشان میدهد خرید قسطی گاهی راهی برای تأمین یک نیاز ضروری است، گاهی امکان مدیریت نقدینگی را فراهم میکند و گاهی نیز با کاهش فشار پرداخت در لحظه، خریدی را جذاب میکند که در شرایط پرداخت نقدی احتمالا انجام نمیشد.
در حالت نخست، اعتبار میتواند به خانوار کمک کند کالای موردنیازش را بدون انتظار طولانی تهیه کند. در حالت دوم، مقایسه قیمت نقدی و اقساطی و بررسی هزینه نهایی تعیینکننده است. اما در حالت سوم، اگر خرید جدید بدون توجه به تعهدات قبلی انجام شود، سهولت پرداخت امروز میتواند به محدودیت بیشتر در ماههای آینده منجر شود.
خوشحسابی به چه قیمتی؟
برای بخشی از خریداران، پرداخت بهموقع اقساط فقط به معنای تسویه یک بدهی نیست، آنها نگراناند که تأخیر در پرداخت، امکان استفاده از خدمات اعتباری در آینده را تحت تأثیر قرار دهد.
مردی مسن میگوید: «برایش اهمیت دارد اقساط را سر موعد بپردازد تا اگر دوباره به دریافت تسهیلات نیاز پیدا کرد، سابقه اعتباری مناسبی داشته باشد.» فرد دیگری نیز تأکید میکند که «پرداخت منظم اقساط را راهی برای آسانتر شدن خریدهای بعدی میداند.»
این انگیزه میتواند افراد را به نظم مالی بیشتر وادار کند، اما زمانی که درآمد برای پوشش همه تعهدات کافی نیست، پرداخت بهموقع نیز ممکن است به مسألهای دشوار تبدیل شود. خانم به نسبت جوانی میگوید: «بارها برای آنکه بتواند قسطهایش را سر موعد پرداخت کند، از دیگران قرض گرفته و پس از دریافت حقوق یا رسیدن پول، بدهی خود را تسویه کرده است.»
اینجا همان نقطهای است که باید میان خوشحسابی و توان مالی تفاوت گذاشت. پرداخت منظم بدهی بهخودیخود نشانه آن نیست که فرد بدون فشار مالی از پس تعهداتش برمیآید. اگر تأمین قسط به قرض گرفتن، حذف هزینههای ضروری یا کاهش مستمر مخارج زندگی وابسته شود، ظاهر منظم پرداختها لزوما به معنای وضعیت مالی باثبات نیست.
از سوی دیگر، استفاده از اعتبار برای خرید ضروری، زمانی که قیمت نهایی و شرایط بازپرداخت روشن و متناسب با درآمد باشد، میتواند انتخابی منطقی باشد. اما مسأله از جایی آغاز میشود که مجموع اقساط، وامها و هزینههای ثابت، سهم بیش از اندازهای از درآمد را درگیر میکند، بهویژه اگر خانواده برای هزینههای پیشبینینشده نیز پشتوانه مالی نداشته باشد.
خرید اعتباری میتواند تقاضا را در بازار حفظ کند و امکان خرید برای افرادی که نقدینگی کافی ندارند را افزایش دهد. برای فروشگاهها نیز فراهم کردن امکان پرداخت مرحلهای میتواند دامنه مشتریان را گستردهتر کند. اما افزایش تعداد خریدها، بهتنهایی نشان نمیدهد که قدرت خرید واقعی مردم افزایش یافته یا رفاه خانوارها بهبود پیدا کرده است.
برای ارزیابی این تغییر باید پرسید خریداران چه کالاهایی تهیه میکنند، چه میزان از درآمدشان به اقساط اختصاص مییابد، هزینه نهایی خرید چقدر است و پس از پرداخت تعهدات، چه مقدار پول برای سایر نیازهای زندگی باقی میماند.
پاسخهای مردمی این گزارش، اگرچه بهتنهایی نماینده همه خانوارهای همدانی یا کاربران خدمات اعتباری نیستند، اما پیامدهای قابل تأملی آشکار میکنند. بهطوریکه برخی خریدهایی انجام دادهاند که بدون امکان پرداخت قسطی به تعویق میافتاد اما برخی دیگر برای مدیریت تعهداتشان از تفریح و هزینههای شخصی زدهاند یا حتی به قرض گرفتن روی آوردهاند.
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
رژه اقتدار نیروهای مسلح در همدان
|
|
 |
|
|
رژه اقتدار نیروهای مسلح در همدان
|
|
|
|
|
|
|
|
|
|
|
 |
نشر و نقل مطالب فقط با ذکر نام روزنامه همدان پیام
بلامانع است.
|
|
|
روزنامه همدان پیام (
اجتماعي، فرهنگي، اقتصادي،
سياسي، ورزشی )
صاحب امتياز و مدير مسئول:
نصرت ا... طاقتي احسن
-
سردبير: يدا... طاقتي
احسن
نشاني: همدان، خيابان
شريعتي، ابتداي خيابان مهديه،
ساختمان پيام
تلفن: 8264433
(0811)
- فکس: 8285048
(0811) - سازمان
نیازمندی: 8264400
(0811) - ايميل:
info@hamedanpayam.com |
|


